Die Staatsschulden vieler Länder sind so hoch wie selten zuvor. Eine akute Schuldenkrise in den USA erwarten wir in den nächsten zwei Jahren nicht. Wer sein Vermögen langfristig schützen will, sollte sich aber bereits heute vorbereiten.
Vom Privatsektor zum Staat
Über die letzten 18 Jahre waren zwei Kräfte für den «Schulden-Superzyklus» verantwortlich: die wirtschaftlichen Deflationsrisiken, also das Risiko sinkender Preise, und das Bestreben der Politik, die Konsumentinnen und Konsumenten zu weiterer Verschuldung zu bewegen, um damit die Endnachfrage anzukurbeln.
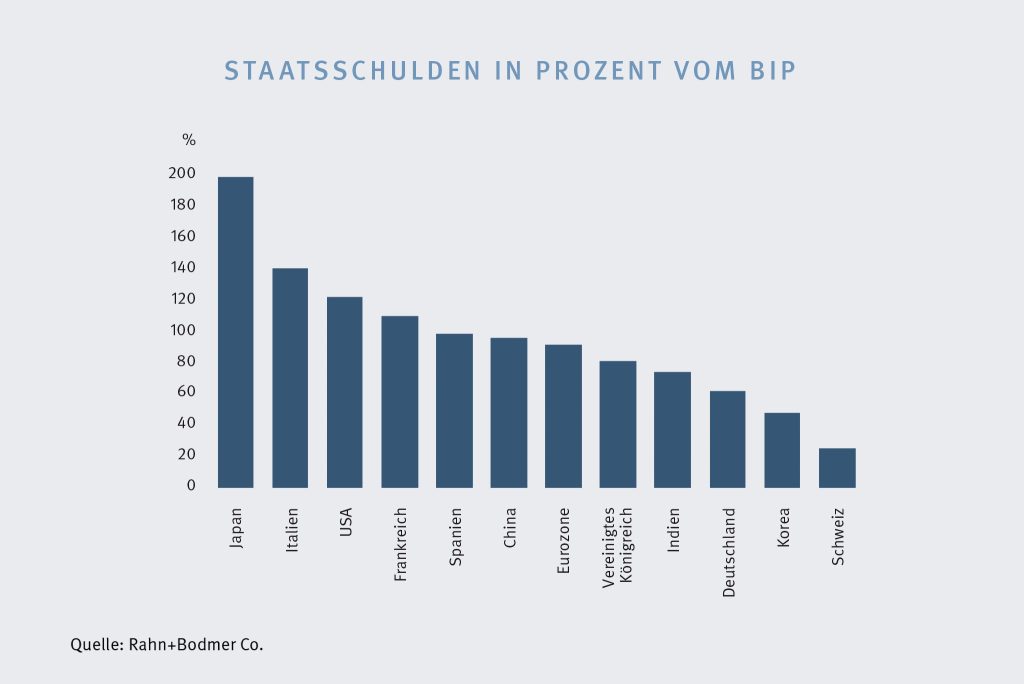
Die US-Immobilienblase war ein klassisches Beispiel für diesen Schulden-Superzyklus und zugleich ein Wendepunkt auf der Konsumentenseite. Mit ihrem Platzen stiessen die Behörden an ihre Grenzen: Die Konsumentinnen und Konsumenten liessen sich nicht zu noch mehr Schulden bewegen. Deshalb musste sich der Staat selbst stärker verschulden. Seit 2009 ist die ausstehende US-Staatsverschuldung von 60 % auf 120 % des BIP gestiegen.
Daraus ergibt sich eine wichtige Schlussfolgerung: Ist die Verschuldung beim Staat konzentriert, lässt sich eine Schuldenkrise leichter kontrollieren, als wenn die Schuldenexzesse im Privatsektor liegen. Die US-Notenbank Fed und die Europäische Zentralbank (EZB) haben bereits Instrumente parat, um auf eine mögliche Schuldenkrise reagieren zu können, in Europa etwa das Transmission Protection Instrument (TPI).
Drei Wege aus den Schulden
Ein Staat kann seine Schulden auf drei Arten abbauen:
- Zurückzahlen: Dies setzt ein entsprechendes Wirtschaftswachstum voraus.
- Weginflationieren: Steigen die Preise, verliert die Schuld real an Wert.
- Zahlungsausfall: Der Staat bedient seine Schulden nicht mehr.
Für die USA spricht, dass die Wirtschaft nominal stärker wächst, als der Staat im Durchschnitt an Zinsen bezahlt. Theoretisch könnten die USA so aus den Schulden herauswachsen. Dass dies nicht geschieht, liegt an der zu hohen Neuverschuldung.
Bedenklich ist zudem, dass die USA kaum Reserven für schlechte Zeiten haben. Bei Vollbeschäftigung müsste der Haushalt eigentlich ausgeglichen sein oder einen Überschuss ausweisen. Stattdessen schreiben die USA auch in guten Zeiten hohe Defizite. In einer Rezession, einer Banken- oder Finanzkrise müsste der Staat Mittel sprechen, die er nicht hat. Die Fed müsste einspringen, und das Ventil wäre ein schwächerer US-Dollar.
Wie viel Schulden verträgt ein Land?
Eine allgemeingültige Obergrenze gibt es nicht. Zu diesem Schluss kommen die Ökonomen Carmen Reinhart und Kenneth Rogoff in ihrem Buch «This Time is Different». Entscheidend ist, ob die Investoren das Vertrauen verlieren, dass eine Regierung ihre Schulden im Griff hat. Krisen nehmen zudem oft in Finanzzentren ihren Anfang und entstehen aus einer Mischung von Inflation, Banken- und Währungskrisen, gefolgt von Zinsschocks und fallenden Rohstoffpreisen.
Wie unterschiedlich die Tragfähigkeit sein kann, zeigen zwei Beispiele:
- Japan ist mit rund 220 % des BIP verschuldet und dennoch stabil. Die Bevölkerung spart viel, vertraut der Regierung und kauft weiterhin tief verzinste Staatsanleihen. Was der Inlandmarkt nicht aufnimmt, übernimmt die Notenbank. Solange Japan nicht auf ausländische Geldgeber angewiesen ist, die unweigerlich höhere Zinsen verlangen würden, bleibt die Last tragbar.
- Die USA verschulden sich in eigener Währung, und die Fed hat das Geldmonopol. Faktisch können die USA deshalb nicht bankrottgehen, im Notfall wird mehr Geld gedruckt. Der Preis dafür wäre ein schwächerer Dollar und eine höhere Inflation. Das Währungsrisiko tragen die Käufer der Anleihen, zu einem grossen Teil ausländische Investoren.
Was uns die Geschichte lehrt
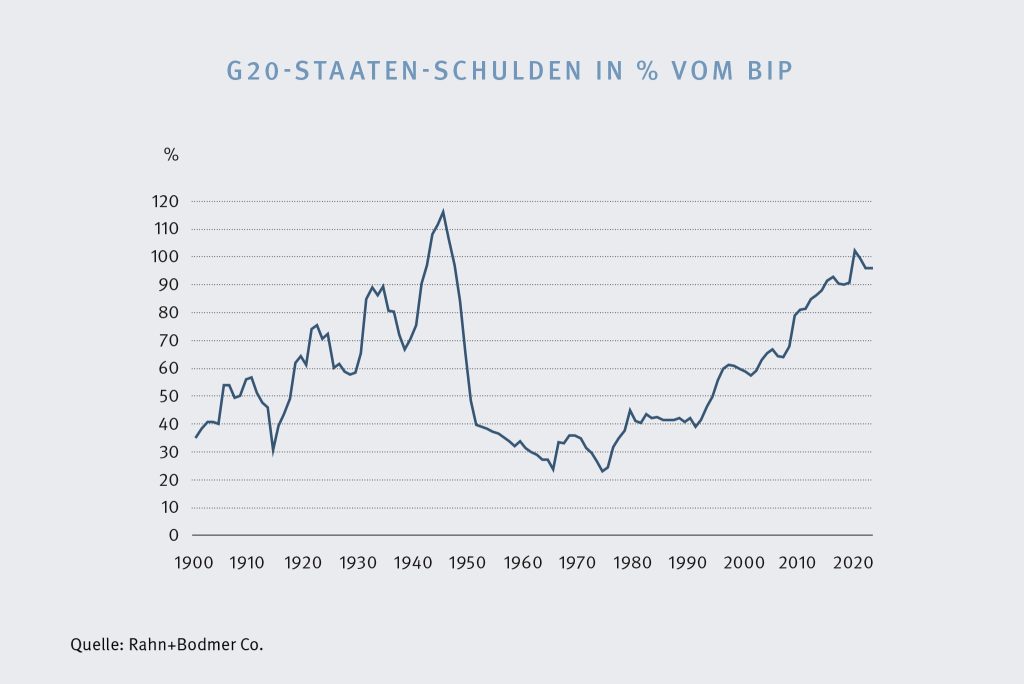
Die Entwicklung der Staatsschulden der G‑20 seit 1900 zeigt zwei besonders aufschlussreiche Phasen. Von 1900 bis 1945 stieg die Verschuldung infolge der Kriegsfinanzierung und der Weltwirtschaftskrise von unter 40 % auf rund 115 % des BIP. Von 1945 bis 1975 sank sie massiv auf rund 30 %.
Der Abbau nach 1945 gelang nicht nur dank des kräftigen Wachstums. Die Staaten legten Zinsobergrenzen fest, beschränkten den Kapitalverkehr und verpflichteten Banken, Staatsanleihen zu halten. Ähnliche Vorgaben gibt es heute auch für Versicherungen.
Dieses Vorgehen nennt man Finanzrepression: Der Staat legt einen Maximalzins fest und verteilt so Vermögen von den Sparern zu den Schuldnern um. Die Tiefzinsphase von 2009 bis 2016 und die Negativzinsen der Schweizerischen Nationalbank sind jüngere Beispiele. Wer nicht aus den Schulden herauswachsen kann, greift erfahrungsgemäss zu diesem Mittel. Verlierer sind dabei stets die Sparer und nominale Werte wie Obligationen, Gewinner die Schuldner und Sachwerte wie Gold, Immobilien und Aktien.
Hoffnungsträger Künstliche Intelligenz
Wirtschaftswachstum entsteht durch mehr Erwerbstätige oder durch höhere Produktivität. Da die erwerbstätige Bevölkerung voraussichtlich abnimmt, ruht die Hoffnung auf der Produktivität. Den grössten Beitrag dazu leistet der technologische Fortschritt, und genau hier setzt die Künstliche Intelligenz an. Ihre Einsatzmöglichkeiten sind nahezu unbegrenzt. Gelingt es ihr, die Produktivität deutlich zu steigern, wächst die Wirtschaft schneller und die Schuldenlast wird leichter tragbar.
Fünf Warnsignale, die wir beobachten
- Steigende Zinslasten: Das US-Congressional Budget Office (CBO) rechnet regelmässig vor, wie sich der Haushalt bei unveränderter Gesetzgebung entwickeln würde. Die aktuellen Projektionen zeigen klar, dass sich in den kommenden Jahren etwas ändern muss.
- Höhere Risikoprämien: Der Zinsabstand zwischen 30- und 10-jährigen Staatsanleihen gilt als Gradmesser für die fiskalische Risikoprämie, die der Markt verlangt. Er hat sich ausgeweitet, ist aber noch kein akutes Risiko.
- Schwächerer Dollar: Der Dollar bleibt die unangefochtene Reservewährung. Da Währungsturbulenzen sehr rasch auftreten können, verdient er dennoch besondere Aufmerksamkeit. Derzeit stützen das solide Wachstum und die US-Führungsrolle bei KI die Kapitalzuflüsse.
- Steuererhöhungen: Die USA hätten genügend Spielraum für Steuererhöhungen, um ihr Haushaltsdefizit zu verringern. Politisch wäre dies anfangs schwierig, die Märkte könnten es aber erzwingen.
- Art der Verschuldung: Gefährlich wird es, wenn sich ein Staat vor allem kurzfristig oder in fremder Währung verschuldet. Die USA verschulden sich in Dollar und verfügen bei S&P über ein Rating von AA+.
Derzeit deutet keines dieser Signale auf eine unmittelbare Krise hin.
Was das für Anlegerinnen und Anleger bedeutet
Langfristig muss sich an der US-Fiskal- und Schuldenpolitik etwas ändern. Da Politikerinnen und Politiker wiedergewählt werden wollen, dürften sie die nötigen harten Entscheide kaum von sich aus treffen. Wahrscheinlicher ist, dass am Ende die Finanzmärkte die Regierung zu mehr Disziplin zwingen. Den Zeitpunkt kann niemand verlässlich vorhersagen.
Gefährlich würde es, wenn sich der KI-Investitionszyklus plötzlich abschwächt. Dies würde auch Konsum und Aktienmärkte belasten und die Lage verschärfen, da die USA kaum Reserven für eine Rezession haben. Die Behörden würden dann voraussichtlich zuerst zu Finanzrepression und Quantitative Easing (QE) greifen.
Daraus ergeben sich für uns folgende Überlegungen:
- Keine Flucht aus Obligationen: Mit Blick auf die nächsten zwei Jahre drängt sich eine Flucht aus nominalen Forderungen noch nicht auf.
- Sachwerte berücksichtigen: Bei Finanzrepression verlieren nominale Werte wie Obligationen, während Sachwerte wie Gold, Immobilien und Aktien gewinnen.
- Gold als Absicherung: Als die Verschuldungsthematik an Momentum gewann, stieg der Goldpreis kurzfristig um 15 %. Gold gehört aus unserer Sicht bereits heute in ein Portfolio.
Bei Fragen zu diesem Thema stehen Ihnen unsere Kundenberaterinnen und Kundenberater gerne zur Verfügung.
Bei Anregungen zum Notablog wenden Sie sich bitte an notablog@rahnbodmer.ch.
Rechtliche Hinweise
Die Informationen und Ansichten in diesem Blog dienen ausschliesslich Informationszwecken und stellen insbesondere keine Werbung, Empfehlung, Finanzanalyse oder sonstige Beratung dar. Namentlich ist dieser weder dazu bestimmt, der Leserin oder dem Leser eine Anlageberatung zukommen zu lassen, noch sie oder ihn bei allfälligen Investitionen oder sonstigen Transaktionen zu unterstützen. Entscheide, welche aufgrund der vorliegenden Publikation getroffen werden, erfolgen im alleinigen Risiko der Anlegerin oder des Anlegers.
Weitere Beiträge von Heinz Rüttimann